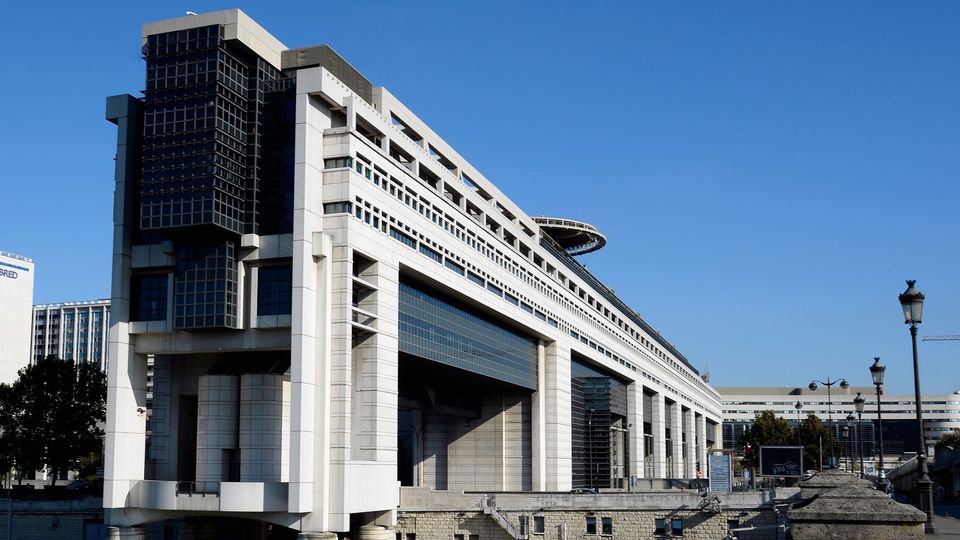
دخلت أزمة المالية العامة الفرنسية مرحلة جديدة من التصعيد، بعدما وصف وزير الاقتصاد والمالية رولان ليسكور ارتفاع تكاليف الاقتراض الحكومي بأنه «جرس إنذار» على البلاد أن تأخذه جميعاً على محمل الجد، في وقت استبعدت فيه رئيسة البنك المركزي الأوروبي كريستين لاغارد أي تدخل من بنكها لتهدئة الأسواق، قائلة إن «الحل الأول والأساسي يكمن في الداخل الفرنسي».
وقال ليسكور لإذاعة «فرانس إنفو» يوم الأربعاء 14 أكتوبر إن باريس لا تواجه صعوبة في إصدار ديونها، لكن كلفة ذلك ارتفعت بشكل مقلق: «نحظى بثقة الأسواق بمعنى أننا لا نجد صعوبة في إصدار الدين، لكنه يكلّفنا أكثر، وهذا جرس إنذار علينا جميعاً أن نلتقطه» (ديلي صباح عن وكالة فرانس برس).
عوائد تقترب من 5% ودين قياسي
تأتي تصريحات الوزير بينما يقترب عائد السندات الحكومية الفرنسية لأجل عشر سنوات من 5% — وهو أعلى مستوى منذ أكثر من عقدين — وسط موجة بيع عالمية للسندات أصابت السندات الفرنسية بشكل خاص. ويحوم الفارق بين العائد الفرنسي والألماني المماثل قرب 140 نقطة أساس، وهو مستوى قياسي تقريباً يعكس مخاوف المستثمرين من عجز الموازنة وعدم اليقين بشأن إقرار موازنة 2027 في البرلمان.
وتتوقع الحكومة أن يبلغ الدين العام مستوى قياسياً عند 121.7% من الناتج المحلي الإجمالي في 2027، ارتفاعاً من 119% في نهاية يونيو الماضي. وينص مشروع الموازنة على خفض العجز إلى 5% من الناتج المحلي العام المقبل، من 5.4% متوقعة هذا العام — لكن الحكومة التي تفتقر إلى أغلبية في الجمعية الوطنية تواجه معركة شاقة لتمريره، في وقت تشهد فيه البلاد احتجاجات طلابية غير مسبوقة (راجع: اليورو يهبط لأدنى مستوى).
لاغارد: «الحل في الداخل الفرنسي»
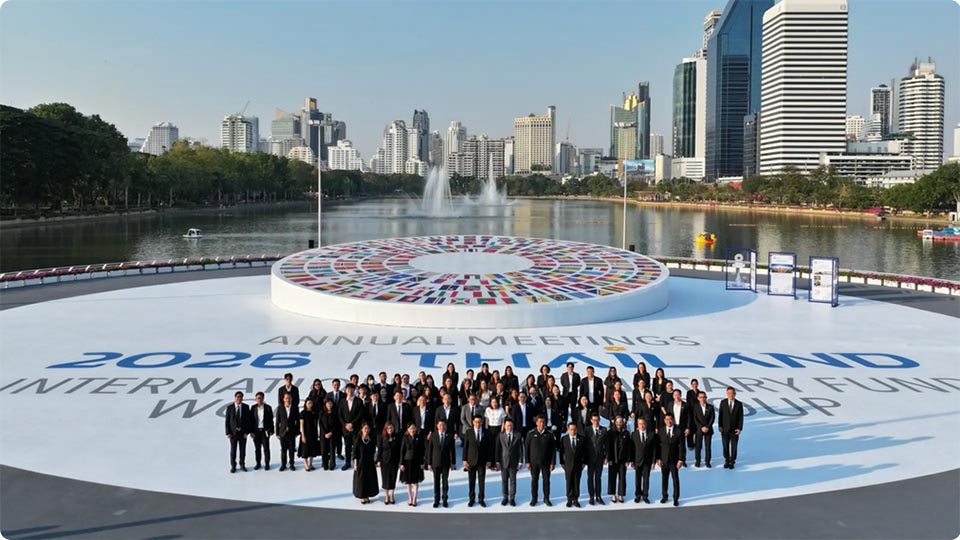
وعلى هامش الاجتماعات السنوية لصندوق النقد والبنك الدوليين في بانكوك، سُئلت لاغارد عما إذا كان البنك المركزي الأوروبي يعتزم التدخل لتهدئة الضغوط على السندات الفرنسية، فأجابت بحزم: «هناك ظروف خاصة تجعل بعض الدول أكثر تضرراً، وفرنسا مثال على ذلك. لكن الحل الأول والأساسي يكمن في الداخل الفرنسي، ويتعلق بالسياسات المالية» (رويترز).
ويعني هذا الموقف عملياً استبعاد تفعيل «أداة حماية التحويل النقدي» — وهي آلية الأزمات لدى المركزي الأوروبي التي تتيح شراء سندات دولة تتعرض لضغوط سوقية «غير مبررة» — ما لم تتدهور الأوضاع إلى حد يهدد انتقال السياسة النقدية إلى منطقة اليورو كلها.
وأشارت لاغارد إلى أن ارتفاع العوائد ليس فرنسياً خالصاً؛ فعوائد السندات في الولايات المتحدة وألمانيا واليابان ارتفعت هي الأخرى في الأسابيع الأخيرة، نتيجة تضافر عوامل منها ارتفاع الدين الحكومي والصدمة الطاقية الممتدة المرتبطة بحرب إيران. وقد رفع المركزي الأوروبي أسعار الفائدة مرتين خلال الأشهر الأربعة الماضية، ومن المتوقع زيادة ثالثة في ديسمبر.
صندوق النقد: استعادة الثقة «تستغرق وقتاً»
من جهتها، قالت مديرة صندوق النقد الدولي كريستالينا غورغييفا إن «استعادة الثقة» في المالية الفرنسية «ستستغرق وقتاً» قبل أن تنخفض مستويات الدين إلى ما «يمنح الثقة الكاملة للناس والمستثمرين» (رويترز).
أما المفوض الاقتصادي الأوروبي فالديس دومبروفسكيس، فقلل من مخاوف تكرار أزمة الديون السيادية التي كادت تدمّر منطقة اليورو بين 2010 و2012، قائلاً لرويترز في بانكوك: «لا توجد بوادر أزمة ديون سيادية جديدة، لكن من الواضح أننا بحاجة إلى الحذر في سياساتنا المالية». وأضاف أن فرنسا «قدّمت موازنة طموحة لعام 2027، ومن المهم الآن اعتمادها في الوقت المناسب لإعطاء إشارة وضوح واستقرار بشأن التوقعات المالية».
ويرى محللون في مركز «بروغل» للأبحاث في بروكسل أن الضغوط الحالية في أسواق السندات تعكس مشاكل اقتصادية تراكمت على مدى سنوات، وأن فرنسا قد تواجه مزيداً من الضغوط السوقية قبل أن يصبح نظامها السياسي مستعداً لقبول إصلاحات أُجّلت مراراً.
انتخابات رئاسية تلوح في الأفق
يزيد المشهد تعقيداً اقتراب الانتخابات الرئاسية المقررة في أبريل/مايو 2027، والتي لا يستطيع الرئيس إيمانويل ماكرون الترشح فيها. ويخشى المستثمرون أن تعرقل المناكفات السياسية قبيل الانتخابات جهود الحكومة لخفض العجز، فيما حذّر وزير الحسابات العامة دافيد أمييل من أن البرلمان لا يستطيع تحمّل التأخير، مشيراً إلى الارتفاع الأخير في أسعار الفائدة (راجع: لوبان وموازنة فرنسا).
ويصف اقتصاديون الوضع بأنه اختبار حاسم لقدرة ثاني أكبر اقتصاد في الاتحاد الأوروبي على ضبط ماليته العامة دون دعم خارجي — وهو اختبار تتابع عن كثب من واشنطن إلى بانكوك، حيث تهيمن أزمة الديون على أجندة اجتماعات المؤسسات المالية الدولية هذا الأسبوع (راجع: اجتماعات بانكوك).
أسئلة شائعة
ماذا قال وزير المالية الفرنسي عن تكاليف الاقتراض؟
قال رولان ليسكور لإذاعة «فرانس إنفو» إن ارتفاع أسعار الفائدة على الدين الحكومي «جرس إنذار» يجب أن يلتقطه الجميع، موضحاً أن باريس ما تزال تحظى بثقة الأسواق في إصدار ديونها، لكن الكلفة ارتفعت بشكل مقلق.
هل سيتدخل البنك المركزي الأوروبي لإنقاذ فرنسا؟
لا، على الأقل في الوقت الراهن. استبعدت كريستين لاغارد أي تدخل، مؤكدة أن «الحل الأول والأساسي يكمن في الداخل الفرنسي ويتعلق بالسياسات المالية»، ما يعني أن باريس مطالبة بمعالجة عجزها بنفسها.
ما حجم الدين العام الفرنسي؟
من المتوقع أن يبلغ الدين العام مستوى قياسياً عند 121.7% من الناتج المحلي الإجمالي في 2027، ارتفاعاً من 119% في نهاية يونيو 2026، بينما يستهدف مشروع الموازنة خفض العجز إلى 5% من الناتج المحلي العام المقبل.
لماذا ترتفع عوائد السندات الفرنسية؟
يطالب المستثمرون بعوائد أعلى تعويضاً عن المخاطر المتصورة: عجز مرتفع، دين قياسي، حكومة بلا أغلبية برلمانية، وانتخابات رئاسية مقبلة قد تعرقل الإصلاحات — وقد اقترب عائد السندات لأجل عشر سنوات من 5%، وهو الأعلى منذ أكثر من عقدين.
هل هناك خطر أزمة ديون سيادية جديدة في منطقة اليورو؟
يرى المفوض الاقتصادي الأوروبي فالديس دومبروفسكيس أنه «لا توجد بوادر» أزمة جديدة على غرار 2010–2012، لكنه شدّد على ضرورة الحذر المالي، مشيراً إلى أن متوسط آجال استحقاق الديون السيادية الأوروبية الطويل يمنح الحكومات وقتاً للتحرك قبل أن تترجم العوائد المرتفعة إلى كلف خدمة دين أعلى بكثير.