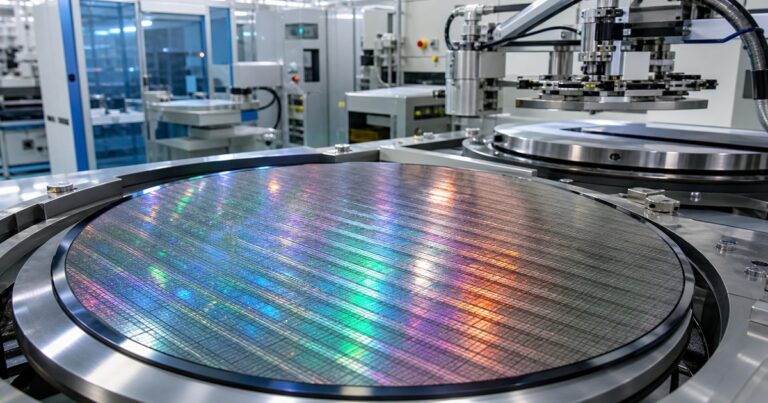
图:半导体晶圆厂生产线上的内存芯片。—— Chronicle。
美国内存芯片巨头美光科技(Micron)刚刚交出了一份让整个科技行业震惊的成绩单:截至 9 月 30 日的上一个财季,公司净利润高达 377 亿美元,竟然超过了消费电子霸主苹果公司同期 298 亿美元的净利润。 路透社此前报道了美光超出预期的季度业绩指引,而 BigGo Finance 的分析指出,这家卖"内存"的公司一个季度的利润比苹果多赚了约 80 亿美元——AI 数据中心对内存的疯狂需求,正在重写科技行业的利润分配版图。
正如市场策略师 Charlie Bilello 在社交平台 X 上用三句话总结的那样:"苹果需要芯片,美光手里有芯片,定价权在美光手里。"他还指出,美光的净利润在短短两年内暴涨了 42 倍,达到 380 亿美元,"我们从未见过如此惊人的定价权。"
目录
377 亿美元:一个不可思议的利润反转
美光的利润爆发来得又快又猛。2024 财年,公司的标准化每股收益仅为 1.30 美元;到了 2026 财年,这一数字飙升至 75.52 美元。跟踪该股的 35 位分析师预计,2027 财年的每股收益将达到 176.15 美元——意味着利润将在一年内再翻一倍以上。Ritholtz 财富管理公司首席执行官 Josh Brown 评价美光的业绩指引说:"它不仅没有被下调,反而一直在被上调。"
公司预计 2027 财年第一季度营收为 615 亿美元(上下浮动 15 亿美元),远高于分析师平均预期的 570 亿美元;调整后每股收益预计为 38.15 美元,同样高于预期的 35.40 美元。上一财季(截至 9 月 30 日),美光营收同比翻了四倍多,达到 542.3 亿美元,调整后每股收益 33.42 美元,均超出市场预期。
更具标志性的是利润率:美光上季调整后毛利率达到约 87%,而一年前仅为 45.7%。内存芯片的制造成本在涨价周期中几乎不变,价格上涨的大部分直接转化为利润——这正是美光能在一个季度里赚得比苹果还多的数学原理。
HBM:AI 数据中心吞噬产能
这轮内存超级周期的引擎是 HBM(高带宽内存)——一种堆叠式 DRAM,专门喂养英伟达和 AMD 的 AI 加速器。作为美国本土唯一的 HBM 主要供应商,美光的产能早已供不应求:其 2026 年全年的 HBM 供应已全部售罄,公司正竞相将产能从每月约 4 至 5 万片晶圆翻倍至年底的约 10 万片。
然而,每一片投入 HBM 的晶圆,就意味着少一片生产普通 DRAM 的晶圆——而后者正是笔记本电脑和手机所需要的。数据中心愿意为 HBM 支付顶级价格,美光自然把绝大部分产能送往数据中心,消费级内存市场因此被挤压。结果是 DRAM 和 NAND 闪存价格在近几个月录得两位数的涨幅。
投资分析师 Beth Kindig 在社交平台上指出,美光现在的营业利润已经超过苹果。Wedbush 证券的资深分析师 Dan Ives 则将这一季度称为美光的"决定性时刻":在他看来,美光已经成为 AI 基础设施的核心标的,而不再只是一个周期性的内存制造商。
涨价潮:从内存芯片到你的手机
内存涨价的成本正在层层传导,最终落到消费者头上。TheStreet 报道称,苹果和三星等硬件厂商不得不为内存芯片支付更高的价格,其中一部分成本最终会反映在产品售价上。
具体案例已经出现:英伟达在 10 月 2 日将 Shield TV Pro 涨价 100 美元至 299.99 美元,理由是包括内存在内的元件成本大幅上涨;三星在 10 月 1 日将韩国市场 Galaxy S26 系列涨价 149,600 韩元(约合 110 美元)。Counterpoint Research 的数据显示,第二季度智能手机内存价格较第一季度上涨了超过 80%。
行业追踪数据显示,第三季度 DRAM 合约价格同比涨幅超过 170%,预计第四季度 PC DRAM 合约价格将环比再涨 25% 至 30%。摩根士丹利在 10 月 6 日将美光评级上调至"增持",并把目标价从 160 美元上调至 220 美元,理由正是 DRAM 价格持续超出乐观预期——其行业渠道反馈称,自美光上次发布指引以来,DDR5 现货价格已再涨 15%。
这一局面与 Chronicle 此前报道的台积电 AI 芯片热潮形成呼应:AI 算力需求同时推高了逻辑芯片和存储芯片的景气度,而三星的创纪录季度同样受益于 AI 内存需求。不过存储行业的特殊之处在于,其涨价会直接、迅速地传导到每一台手机、每一台电脑的售价上。
供应紧张还要持续多久
摩根大通分析师在 10 月 1 日的一份报告中写道,内存供应看起来将紧张到 2028 年,美光的部分供应协议甚至签到了 2031 年。高盛研究指出,内存厂商约 80% 的毛利率是其历史平均水平的两倍多。
但历史经验提醒投资者保持警惕:存储行业历来是强周期行业,景气与萧条交替出现。美光股价过去一年涨超 500%,市值已突破 1.2 万亿美元,却以约 26 倍市盈率交易、而未来一年的预期市盈率仅约 7 倍——这种"便宜"的远期估值恰恰反映了市场对当前创纪录利润能否持续的怀疑:一旦供应赶上,价格和利润率可能迅速回落。
美光首席执行官 Sanjay Mehrotra 在接受 CNBC 采访时直言:"现实是,我们根本无法满足客户的需求。"这句话既是底气的宣言,也是悬在所有人身上的问题:一旦需求被满足,这场盛宴会如何收场?
关键要点
- 美光上一财季净利润 377 亿美元,超过苹果同期的 298 亿美元——两年内净利润暴涨 42 倍。
- AI 数据中心对 HBM 的需求吞噬了产能,DRAM 合约价格同比涨幅超过 170%。
- 内存涨价已传导至消费端:英伟达 Shield TV Pro、三星 Galaxy S26 等产品纷纷涨价。
- 摩根大通预计供应紧张持续到 2028 年;摩根士丹利将美光评级上调至"增持"。
- 风险在于存储行业的强周期属性:一旦供应赶上,价格和利润率可能迅速回落。
常见问题
为什么美光一个季度的利润能超过苹果?
因为内存芯片正处于极端短缺周期:AI 数据中心愿意为 HBM 支付高价,美光把产能优先供给数据中心,普通 DRAM 和 NAND 供应被挤压、价格暴涨。由于芯片制造成本几乎不变,涨价的大部分直接转化为利润,推动美光调整后毛利率达到约 87%。
手机和电脑为什么会涨价?
智能手机、电脑中的 DRAM 和 NAND 内存价格大幅上涨(第二季度环比涨超 80%),苹果、三星等厂商的元件成本上升,不得不将部分成本转嫁给消费者。英伟达 Shield TV Pro 和三星 Galaxy S26 已在 10 月初宣布涨价。
内存短缺会持续多久?
摩根大通预计供应紧张将持续到 2028 年,美光的部分供应协议签到了 2031 年。但存储行业历来周期性强,市场对当前创纪录利润的可持续性存疑——美光远期市盈率仅约 7 倍,反映了这种担忧。
HBM 是什么,为什么它如此重要?
HBM(高带宽内存)是一种堆叠式 DRAM,专门用于英伟达和 AMD 的 AI 加速器。生成式 AI 的爆发使 HBM 成为数据中心的必需品,美光是美国本土唯一的 HBM 主要供应商,其 2026 年全年的 HBM 供应已全部售罄。