韩国经济在2026年第三季度交出了一份超出所有人预期的成绩单。韩国央行10月27日公布的初步估算显示,7月至9月韩国国内生产总值(GDP)环比增长1.0%,高于第二季度的0.6%,也明显强于路透社调查中经济学家给出的0.7%的中值预测。推动这轮加速的不是韩国人的钱包,而是全世界对人工智能芯片的渴求:出口和设备投资双双走强,而韩国央行官员估计,约一半的经济增长来自半导体行业。
但这份亮眼成绩单的背面并不同样光鲜。私人消费在第三季度下滑0.2%,为近四年来首次下降。韩国经济眼下呈现出一种鲜明的分裂:一边是面向全球AI数据中心的工厂开足马力,另一边是国内家庭在高利率和疲软就业市场面前捂紧钱包。
目录
- 超预期的数据:1.0%意味着什么
- 半导体撑起半壁江山
- 出口冲刺万亿美元大关
- 内需之痛:消费四年来首降
- 韩国央行的两难:按兵不动但立场鹰派
- 展望:四季度能否延续势头
- 常见问题
- 资料来源
- Chronicle相关报道
超预期的数据:1.0%意味着什么
初步估算显示,韩国第三季度GDP环比增长1.0%,这一数字之所以引人注目,是因为它同时击败了两道基准:路透社调查的0.7%的市场共识,以及韩国央行自己在8月份做出的仅0.3%的预测。据路透社报道,如果第四季度GDP维持在第三季度的水平,韩国全年经济增速将达到3.7%,高于央行此前预测的3.3%。
从同比口径看,韩国经济第三季度增长3.4%,较第二季度的3.7%有所放缓,但同样好于经济学家预期的3.0%。换句话说,韩国经济的同比增速虽然温和降温,但季度环比的动能却在增强——这正是典型的出口主导型复苏的形态:外部需求一波接一波地传导进来,而国内需求的反应要慢得多。
值得注意的是,这是一份初步估算,韩国央行随后还会根据更完整的数据进行修正。但即便经过修正,第三季度表现强于预期的基本判断已经很难被推翻,因为出口和投资这两个核心引擎的数据都足够扎实。
半导体撑起半壁江山
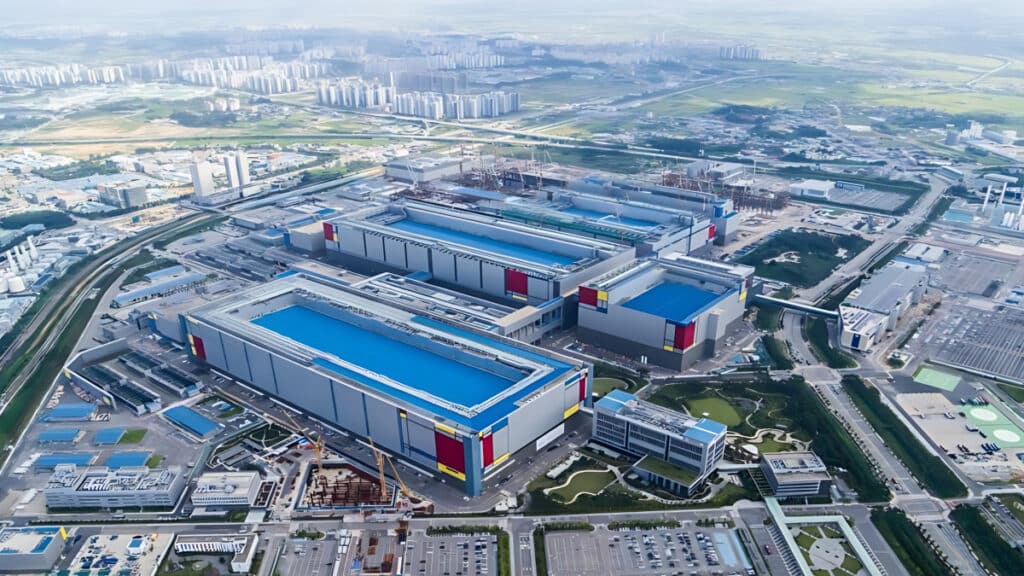
韩国央行经济统计部门负责人李东元(Lee Dong-won)在发布会上表示,估计约一半的经济增长来自半导体。这一判断并不令人意外:韩国拥有三星电子和SK海力士这两家全球存储芯片巨头,而人工智能数据中心的建设狂潮——从训练大模型的高带宽内存(HBM)到服务器用存储芯片——正直接转化为韩国工厂的订单。
第三季度的分项数据印证了这一点。出口环比增长2.3%,其中半导体、机械和电气设备是主要推手;设备投资更是跳升4.1%,主要来自半导体制造设备等机械采购。也就是说,韩国企业不仅在卖芯片,还在大举投资扩产,为下一轮需求做准备。韩国央行预计,芯片产量明年将进一步扩大,价格仍会上涨,只是涨幅会放缓。
这种结构也解释了为什么韩国经济对全球AI投资周期如此敏感。当全球科技巨头宣布新的数据中心建设计划时,订单几乎会同步出现在韩国的出口统计中;反之,一旦AI投资降温,韩国也将首当其冲。半导体撑起半壁江山,既是韩国眼下的最大优势,也是它最集中的风险敞口。
出口冲刺万亿美元大关
在AI热潮的推动下,韩国2026年1月至9月的出口额已突破8000亿美元,超过了去年全年的纪录。据路透社报道,韩国今年出口有望首次突破1万亿美元大关,从而成为继美国、中国和德国之后第四个达到这一里程碑的国家。
这一里程碑的象征意义不容小觑。万亿美元出口俱乐部目前只有三个成员,而韩国一旦加入,将巩固其作为全球制造业强国的地位。更重要的是,出口结构的含金量正在提升:推动增长的不再是传统的低附加值产品,而是与人工智能基础设施直接相关的高技术产品。这与中国和欧盟近期围绕混合动力汽车出口达成的协议形成对照——在全球贸易格局重塑的当下,各国都在争夺高技术出口的主导权。
不过,出口的狂欢并没有均匀地惠及所有韩国人。出口收入首先流向企业和股东,转化为家庭收入需要时间:芯片企业的分红和员工奖金要到第四季度和2027年第一季度才会陆续发放。韩国央行认为,这正是私人消费有望逐步恢复的原因之一,但眼下,家庭感受到的更多是高利率和就业市场疲软带来的压力。
内需之痛:消费四年来首降
第三季度私人消费环比下降0.2%,是近四年来的首次下滑。分项来看,金融服务消费因股市下跌而减少,汽车购买则受到主要车企罢工的拖累。韩国央行上周发布的另一项调查显示,10月份消费者信心小幅下降,家庭对收入前景和支出意愿的看法都有所转弱。
iM证券经济学家朴相铉(Park Sang-hyun)指出,出口和投资引领增长,但私人消费相对于整体增长势头仍然疲软。他警告说,考虑到劳动力市场状况和限制性利率,很难期待强劲的内需动能,即便短期内可能出现一些提振因素。
这种内外温差是理解韩国经济现状的关键。GDP数字亮眼,但普通家庭的日常感受却未必同步:工资增长赶不上生活成本的压力、借贷成本居高不下、就业市场不够强劲,这些因素共同压制了消费意愿。韩国经济的复苏是真实的,但它首先是一场企业的复苏,其次才可能是一场家庭的复苏。
韩国央行的两难:按兵不动但立场鹰派
韩国央行上周维持利率不变,此前曾在7月和9月连续两次加息。但按兵不动并不意味着转向宽松:央行同时上调了经济增长预测,并对出口势头保持乐观,维持了鹰派立场。
央行的逻辑不难理解。一方面,通胀和金融稳定的考量让它不愿过早降息;另一方面,内需疲软又让它不敢继续加息。维持利率不变、上调增长预测,是一种微妙的平衡术:既承认经济比预期强劲,又避免给市场传递“可以继续收紧”的信号。
对家庭而言,这意味着借贷成本短期内不会明显下降,消费复苏仍需等待收入端的改善——也就是芯片企业的分红和奖金真正落袋之后。对投资者而言,央行的鹰派立场则意味着韩元和韩国资产仍将受到相对较高利率的支撑,但同时也限制了内需驱动型行业的估值修复空间。
展望:四季度能否延续势头
韩国央行预计,出口和投资在第四季度将保持强劲。芯片产量有望进一步扩大,价格涨幅虽会放缓但仍将为正。建筑投资在第三季度已恢复增长0.7%,土木工程活动改善;政府消费增长1.9%,也为经济提供了支撑。
风险同样清晰。全球AI投资一旦降温,韩国出口将首当其冲;国内消费若迟迟不能恢复,复苏的基础将始终只有一条腿;而高利率环境持续越久,家庭和中小企业的压力就越大。韩国经济眼下站在一个不错的位置上——但它能否把出口的胜利转化为全民共享的复苏,将是未来两个季度真正的考验。
对全球观察者来说,韩国第三季度的数据还有一层更广泛的意义:它是衡量全球AI投资热潮是否仍在加速的一个重要风向标。只要韩国的芯片出口还在创纪录,AI基建的建设狂潮就没有结束;而一旦这一数据转弱,全球科技周期的拐点可能就已经到来。
常见问题
韩国第三季度GDP增长了多少?
韩国央行初步估算显示,2026年第三季度韩国GDP环比增长1.0%,高于第二季度的0.6%和市场预期的0.7%;同比增长3.4%,高于预期的3.0%。
为什么韩国经济增长超出预期?
主要原因是全球人工智能投资热潮推动了半导体需求。韩国央行估计约一半的增长来自半导体,出口环比增长2.3%,设备投资跳升4.1%,其中半导体制造设备是主要推手。
韩国出口今年会突破1万亿美元吗?
按目前势头很有可能。韩国1月至9月出口已突破8000亿美元,超过去年全年纪录,全年有望首次突破1万亿美元,成为继美国、中国和德国之后第四个达到这一水平的国家。
为什么GDP亮眼但私人消费却在下降?
私人消费第三季度环比下降0.2%,为近四年来首次下滑,原因包括股市下跌拖累金融服务消费、主要车企罢工影响汽车购买,以及高利率和疲软的就业市场压制家庭支出意愿。出口收入转化为家庭收入需要时间,芯片企业的分红和奖金要到第四季度和2027年第一季度才会发放。
韩国央行对利率采取了什么立场?
韩国央行上周维持利率不变,此前在7月和9月连续加息;但央行同时上调了增长预测并保持鹰派立场,意味着短期内不太可能降息。
资料来源
- Reuters:韩国第三季度GDP初步估算及韩国央行官员表态
- TradingView:第三季度GDP分项数据